Il rischio di rovina: brutto da dire, fondamentale da capire
“Rischio di rovina”. Ammettiamolo: è una delle espressioni più sgradevoli che esistano. Suona male, è cupa, e se la pronunci ad alta voce sembra quasi una minaccia fatta da un notaio malefico. Immaginate di dirla con voce roca e catarrosa: “Il RISCHIO DI ROVINAAA”. Ecco. Brutta da sentire, ma ancora più brutta da ignorare.
Dietro questo nome poco accattivante si nasconde uno degli indicatori più importanti per qualsiasi giocatore serio, soprattutto quando si gioca con bonus, strategie o bankroll predefiniti. Il rischio di rovina (RoR, Risk of Ruin) risponde a una domanda semplice e brutale:
«Qual è la probabilità che tu finisca i soldi prima di raggiungere il tuo obiettivo?»
Cos’è il rischio di rovina
Il rischio di rovina riguarda il percorso del capitale durante una sequenza di puntate. Per definirlo occorre specificare il capitale iniziale, la soglia di arresto e l’orizzonte di gioco: sono problemi diversi e non hanno tutti la stessa formula.
In parole semplici, è la probabilità che, partendo con un certo bankroll, tu lo esaurisca prima di:
- raggiungere un profitto prefissato o un certo tempo di gioco,
- completare un playthrough,
- oppure, nel modello senza scadenza né obiettivo di profitto, esaurire prima o poi il capitale.
La formula base (senza panico)
Nel modello continuo X(t) = B + μt + √v W(t), il capitale oscilla con deriva μ e varianza v per unità di tempo. Senza un limite di tempo o una barriera superiore, la probabilità di raggiungere zero è:
RoR = exp(−2 × B × μ / v)   se μ > 0
RoR = 1                    se μ ≤ 0
Dove:
- B = bankroll iniziale in euro, con B > 0,
- μ = risultato medio netto per mano in euro: puntata × edge del giocatore; è negativo quando il margine del banco è positivo,
- v = varianza del risultato di una mano in euro², con v > 0; W(t) è un moto browniano standard e t è misurato in mani.
La formula è esatta per questo modello browniano e solo un’approssimazione per un gioco reale. A puntata costante si possono usare anche unità di puntata, purché B, μ e v siano tutti convertiti coerentemente. Non si può inserire un edge negativo nella sola esponenziale, né usare questa formula per una sessione di durata finita.
I tre fattori che contano davvero
- Vantaggio: a parità di modello e delle altre ipotesi, un risultato medio migliore riduce il rischio; un bonus non dimostra da solo un edge positivo.
- Varianza: descrive l’ampiezza delle oscillazioni. Il suo effetto sul rischio dipende dall’orizzonte, dalle barriere e dal segno del vantaggio.
- Volatilità: spesso sinonimo di varianza nelle slot; slot ad alta volatilità = lunghe serie di nulla seguite da botte improvvise.
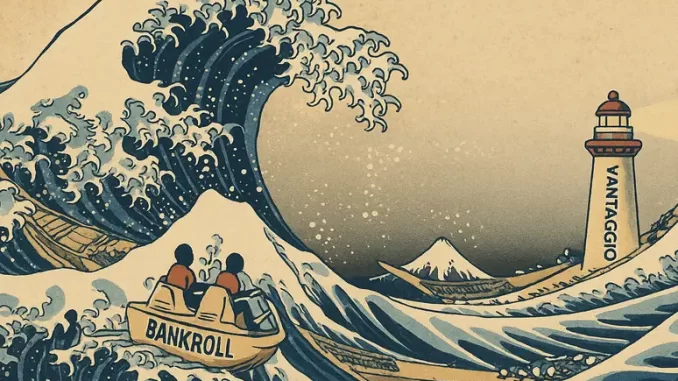
Un vantaggio positivo non basta se la varianza è enorme e il bankroll è ridicolo. È come voler attraversare l’Atlantico con un pedalò: anche col vento a favore, ti ribalti alla prima onda.
Esempi pratici semplificati
Vediamo tre scenari per capire l’effetto dei fattori chiave, senza calcoli inutilmente complicati:
1️⃣ Giocare con svantaggio (house edge 0,5%)
Ipotizziamo un gioco con margine del banco dello 0,5%, capitale finito e puntata fissa, senza nuovi versamenti. Nel modello a orizzonte infinito il rischio di rovina è 100%. Questo non significa perdere tutto in ogni sessione breve. Lo 0,5% è un’ipotesi didattica, non il margine di ogni tavolo di blackjack.
2️⃣ Bonus con buon vantaggio e varianza normale
Un vantaggio stimato del 2% non rende da solo il rischio trascurabile. Occorrono bankroll, puntata, distribuzione degli esiti e regola di stop. Per un bonus servono anche requisiti, contributi dei giochi, limiti ed eventuali restrizioni al prelievo.
3️⃣ Vantaggio minimo + slot ultra volatili
Un vantaggio ipotetico dello 0,5% può accompagnarsi a forti oscillazioni. Senza specificare capitale, puntata, distribuzione e durata non si può assegnare una percentuale di rovina. Una stima riferita a un modello di blackjack non si trasferisce automaticamente a una slot.
Questo è il caso tipico dei bonus “teoricamente buoni” che in pratica finiscono con un bust prematuro.
Esempi didattici: tre scenari con puntata 20 € e bankroll 400 €
Ipotesi didattiche: margine del banco 0,5%, varianza per mano 1,3 puntate², puntata 20 €, bankroll 400 €. Quindi μ = −0,10 € e v = 520 €² per mano. Usiamo un modello browniano con parametri costanti e arresto a zero, senza nuovi versamenti. Non è una simulazione delle carte di blackjack: raddoppi, split e capitale minimo per la prossima puntata richiedono un modello specifico.
1) Gioco 2 ore, una mano ogni 2 minuti (≈ 60 mani)
- Stop: dopo 60 mani o bust.
- Risultato stimato: probabilità di toccare zero entro 60 mani nel modello ≈ 2,5%.
Come leggerla? Con queste ipotesi, la probabilità di toccare zero entro l’orizzonte è circa 2,5%; quella di essere sotto zero soltanto al tempo finale, ignorando lo stop, è circa 1,3%. Sono due eventi diversi. Il risultato non garantisce la sicurezza di una sessione reale.
2) Gioco senza limiti di tempo finché non raddoppio (800 €) o vado bust
- Stop: raggiungo 800 € oppure 0 €.
- Risultato stimato: probabilità di raggiungere zero prima di 800 € nel modello ≈ 53,8%.
Perché sopra il 50%? I due livelli distano entrambi 400 € dal capitale iniziale. È la deriva negativa a rendere più probabile l’uscita a zero. Nel caso equo, con le stesse due barriere, la probabilità sarebbe 50%.
3) Orizzonte di turnover semplificato: 8.000 € con 20 € per mano = 400 mani
- Stop: dopo 400 mani o bust.
- Risultato stimato: probabilità di toccare zero entro 400 mani nel modello ≈ 41,0%.
Come leggerla? Allungando l’orizzonte da 60 a 400 mani, la probabilità di toccare zero aumenta nel modello. Il 41,0% non è una frequenza osservata. Il rapporto 8.000/20 vale solo se ogni mano conta 20 € al 100%: split, raddoppi, contributi parziali e condizioni del bonus possono cambiare il numero di mani richiesto.
Nota metodo: i tre risultati sono calcolati con formule analitiche di primo passaggio del moto browniano, non con una simulazione Monte Carlo. I parametri sono ipotesi dichiarate; le cifre arrotondate non misurano il rischio esatto di un tavolo reale. Nei dettagli trovi formule, sostituzioni numeriche e fonti.
Mostra/nascondi: formule, ipotesi e calcoli dei tre scenari
Ipotesi e unità
Il saldo teorico è X(t) = B + μt + √v W(t), con B = 400 €, μ = −0,10 € per mano e v = 520 €² per mano. La deviazione standard per mano è √520 ≈ 22,80 €. Dopo T mani, ignorando lo stop, la media del saldo è B + μT e la sua deviazione standard è √(vT). Φ indica la funzione di ripartizione della normale standard.
Primo passaggio entro un tempo T
Per l’arresto a zero, senza barriera superiore, definiamo:
z₁ = (−B − μT) / √(vT)z₂ = (−B + μT) / √(vT)P(rovina entro T) = Φ(z₁) + exp(−2μB/v) × Φ(z₂)
Con T = 60: z₁ ≈ −2,2306 e z₂ ≈ −2,2985. Il risultato è 0,0254108, cioè circa 2,5%. Con T = 400: z₁ ≈ −0,7894 e z₂ ≈ −0,9648. Il risultato è 0,4101138, cioè circa 41,0%. Il solo termine Φ(z₁) misura invece il saldo sotto zero al tempo finale senza arresto: circa 1,3% e 21,5%.
Due barriere: zero oppure A = 800 €
Per μ diverso da zero e 0 < B < A:
P(rovina prima di A) = 1 − [1 − exp(−2μB/v)] / [1 − exp(−2μA/v)]
Sostituendo i parametri, la probabilità è 0,5383859, cioè circa 53,8%. Con μ = 0 la formula diventa 1 − B/A, quindi 50% nel nostro esempio.
Limiti e riproducibilità
Il primo passaggio continuo può avvenire tra due istanti corrispondenti a mani successive. Un vero saldo di blackjack cambia invece con gli esiti discreti delle carte; può inoltre diventare insufficiente per la puntata successiva prima di arrivare a zero. Servono regole, strategia, distribuzione dei pagamenti e vincoli di puntata per una stima specifica. Non basta conoscere soltanto media e varianza.
Per rifare questo esempio, usa i parametri indicati nelle formule, mantenendo tutte le quantità in euro oppure convertendole tutte in unità di puntata. Non correggere la sola probabilità terminale con un moltiplicatore fisso. Un capitale più grande nel modello non è un invito a versare altro denaro: il budget va fissato in base a ciò che puoi permetterti di perdere.
Fonti matematiche: Yibi Huang, primo passaggio con deriva, pp. 8–9; Karl Sigman, barriere e orizzonte infinito, pp. 14–15. I calcoli numerici sono una nostra applicazione delle formule ai parametri dichiarati.
Bonus hunting e rischio di rovina
Chi caccia bonus nei casinò esteri spesso sottovaluta il rischio di rovina. Anche con EV positivo, se il bankroll è troppo basso e la varianza è alta, la probabilità di fallire prima di incassare è tutt’altro che trascurabile. Il rischio di rovina non dice “quanto conviene”, ma “quanto è probabile che tu non ci arrivi”.
Perché il nome è perfetto (anche se brutto)
“Rovina” suona male perché lo è. È la linea sottile tra matematica e bancarotta. Puoi avere un vantaggio positivo, una strategia perfetta, un bonus invertente… ma se la varianza ti travolge prima di completare il wagering, è finita. Capire il rischio di rovina significa capire quanto margine di sopravvivenza ti lascia la fortuna.
In sintesi
- Vantaggio → abbassa il rischio
- Varianza e volatilità → descrivono le oscillazioni; l’effetto sul rischio dipende dal modello
- Bankroll → è il cuscinetto che decide quanto resisti
Il rischio di rovina è brutto da pronunciare, ma ignorarlo è peggio. Perché quando la rovina arriva davvero la bruttezza della parola passa in secondo piano: si va a casa senza più un soldo.